
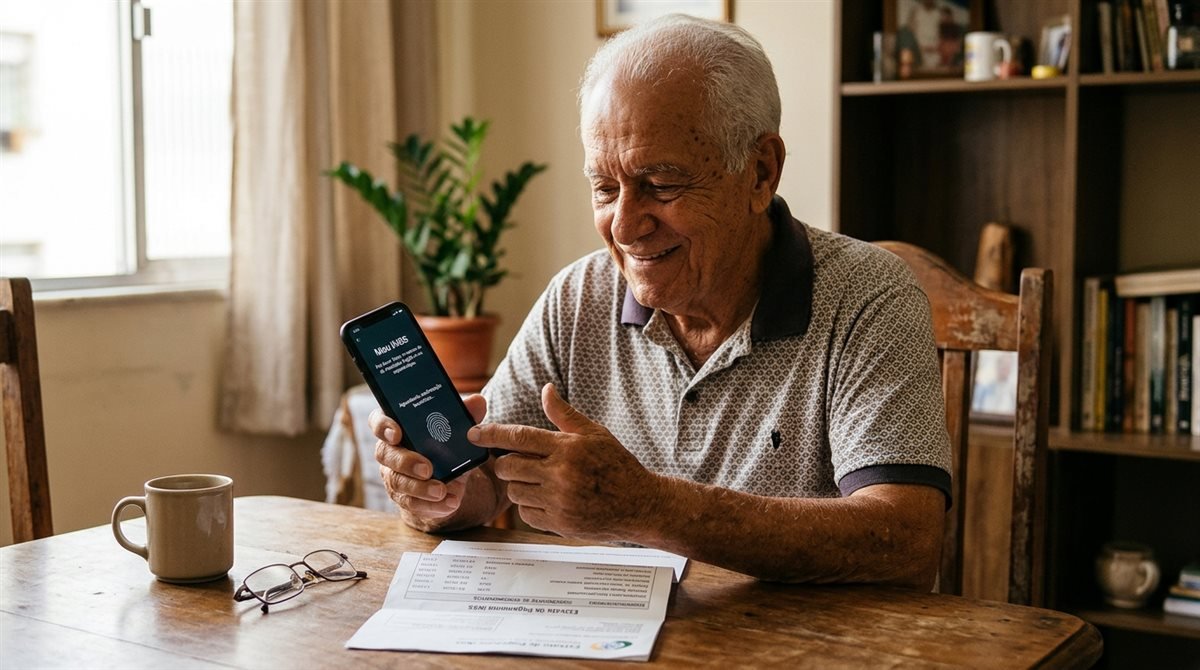
Assédio Bancário e Golpes no Consignado: A Resposta do INSS
A concessão de aposentadoria ou pensão por morte pelo INSS frequentemente vem acompanhada de uma enxurrada indesejada de contatos: dezenas de ligações diárias, mensagens insistentes no WhatsApp e correspondências de correspondentes bancários oferecendo crédito fácil. Em situações mais graves, milhares de segurados descobrem descontos mensais nos seus contracheques de contratos que jamais assinaram ou caem em fraudes de falsa portabilidade com promessa de “troco na conta”.
Para conter esse assédio descontrolado e combater fraudes estruturadas que drenam a renda da terceira idade, o Instituto Nacional do Seguro Social e o Ministério da Previdência Social publicaram novas diretrizes normativas para as operações de crédito consignado. As alterações visam dar previsibilidade à transferência de dívidas e blindar o extrato previdenciário do segurado.
As novas regras do empréstimo consignado do INSS impõem um prazo máximo e improrrogável de 20 dias úteis para a conclusão de pedidos de portabilidade entre bancos. Se o banco credor original não enviar as informações do saldo devedor ou não formalizar a retenção da operação dentro desse prazo legal, a dívida é transferida compulsoriamente para o novo banco com a taxa de juros reduzida. Além disso, todos os novos benefícios previdenciários concedidos nascem bloqueados automaticamente para contratação de empréstimos, exigindo desbloqueio voluntário com biometria facial obrigatória no aplicativo Meu INSS após uma carência mínima de segurança de 30 a 90 dias.
O Prazo Fatal de 20 Dias na Portabilidade: Fim da Retenção Abusiva
A portabilidade de crédito é um direito fundamental garantido pela Resolução nº 4.292 do Banco Central, permitindo que o aposentado transfira sua dívida para outra instituição que ofereça taxas de juros mais baixas ou parcelas menores.
Historicamente, o banco de origem recorria a artifícios protelatórios para não perder a carteira: recusava-se a enviar o Documento de Liquidação de Crédito (DDC), cancelava o pedido sem motivo ou ignorava as solicitações via Câmara Interbancária de Pagamentos (CIP). Com o novo regramento:
- Prazo Improrrogável de 20 Dias Úteis: Todo o processo — desde o pedido inicial até a liquidação final e início do desconto pela nova instituição — deve ser concluído no limite de 20 dias úteis.
- Envio Compulsório do Saldo Devedor: A instituição credora tem até 3 dias úteis para enviar os dados da dívida à nova instituição.
- Contraproposta Formalizada: Caso o banco atual queira reter o cliente oferecendo repactuação, deve igualar ou reduzir a taxa oferecida pelo concorrente e colher nova autorização expressa do segurado com autenticação digital robusta.
Se a instituição originária travar o processo sem justificativa técnica plausível, fica sujeita a sanções administrativas imediatas do INSS e do Banco Central, além de responder por perdas e danos frente ao segurado.
Bloqueio Automático e Biometria Facial no Meu INSS
A principal brecha explorada por quadrilhas especializadas era o vazamento de dados de novos aposentados: golpistas contratavam empréstimos no intervalo entre a concessão da carta de concessão e o primeiro saque do benefício.
Para estancar esse vazamento, o sistema Dataprev e o INSS adotaram duas barreiras obrigatórias:
- Bloqueio Nativo para Novos Benefícios: Todo benefício recém-concedido permanece bloqueado para consignações pelo período inicial de 30 a 90 dias. Durante essa janela, nenhum banco ou correspondente consegue lançar débitos na folha de pagamento.
- Autenticação Biométrica Facial Obrigatória: O desbloqueio do benefício deixou de ser feito por simples ligação ou senha alfanumérica. O titular precisa acessar o aplicativo oficial Meu INSS, conectar-se pela conta Gov.br (nível Prata ou Ouro) e realizar reconhecimento facial com validação direta nas bases do TSE (Tribunal Superior Eleitoral) e da Carteira de Identidade Nacional (CIN).
A medida reduz drasticamente o risco de falsificação de documentos físicos (como cópias de RG e comprovantes de residência adulterados).
Tabela Comparativa: Regras Anteriores vs. Novas Regras do Consignado
| Parâmetro de Controle | Como Funcionava Antes | Como Ficou com as Novas Regras |
|---|---|---|
| Prazo da Portabilidade | Sem prazo fatal rígido (travas de meses pelos bancos) | Prazo limite de 20 dias úteis sob pena de repasse automático |
| Status do Novo Benefício | Liberado para assédio em poucos dias após a concessão | Bloqueado nativamente para empréstimos por até 90 dias |
| Exigência de Biometria | Aceitava assinatura em papel ou links frágeis de SMS | Biometria facial obrigatória vinculada ao Gov.br Prata/Ouro |
| Teto de Juros do INSS | Ajustes semestrais lentos | Revisão periódica automática atrelada aos cortes da taxa Selic |
| Envio do Saldo Devedor | Bancos postergavam o envio do DDC | Envio em 3 dias úteis via sistema CIP / Nuveo |
A Margem Consignável Atual do INSS
A margem consignável total para aposentados e pensionistas do Regime Geral de Previdência Social (RGPS) é regulamentada pela Lei nº 14.431:
- 35% do benefício líquido: Destinados exclusivamente a empréstimos consignados tradicionais (com parcelas fixas descontadas na folha de pagamento).
- 5% do benefício líquido: Reservados com exclusividade para despesas e saques do Cartão de Crédito Consignado (RMC).
- 5% do benefício líquido: Reservados com exclusividade para amortização do Cartão Consignado de Benefício (RCC).
É importante frisar: a margem do empréstimo tradicional (35%) não pode ser misturada com as margens dos cartões (10%). O banco que utilizar a margem geral para embutir cartões de crédito sem consentimento expresso comete ato ilícito passível de repetição de indébito em dobro (Artigo 42 do CDC).
🛑 Recupere Seu Poder Financeiro e Limpe Seu Nome
Enquanto você organiza as finanças da sua aposentadoria e se protege de fraudes no consignado, cobranças indevidas de dívidas antigas também podem continuar negativando o seu CPF e travando o seu score de crédito nos birôs. Cansado de receber ligações de cobrança por dívidas com mais de 5 anos ou de ver restrições indevidas travando empréstimos, cartões e aluguéis?
Conheça o Protocolo Limpa Nome 48h: o método prático com modelos de notificações extrajudiciais prontas fundamentadas no Código de Defesa do Consumidor e no Código Civil, estruturado para você exigir a baixa cadastral de restrições prescritas em até 48 horas de forma direta e sem depender de intermediários.
Passo a Passo Prático: Como Bloquear o Benefício e Fazer Portabilidade com Segurança
Se você deseja proteger seu benefício contra descontos indevidos ou transferir um empréstimo atual para pagar juros menores, siga este roteiro:
- Bloqueie o Benefício para Novas Operações: Acesse o aplicativo Meu INSS, clique em Novo Pedido, digite “Bloquear/Desbloquear Benefício para Empréstimo Consignado” e confirme o bloqueio. Com o benefício bloqueado, nenhum banco consegue averbar contratos no seu extrato.
- Cadastre Seu Número no “Não Me Perturbe”: Acesse o site oficial naomeperturbe.com.br e cadastre seu CPF e telefones para bloquear chamadas de telemarketing de bancos e correspondentes bancários autorizados pelo INSS.
- Solicite o Extrato de Empréstimos Consignados (HISCON): Pelo Meu INSS, baixe o Histórico de Créditos Consignados (HISCON). Nesse documento constam todas as taxas de juros, valores de parcelas, bancos credores e quantidade de prestações restantes de cada contrato ativo.
- Pesquise Taxas e Peça a Portabilidade no Novo Banco: Compare as taxas no aplicativo do seu banco de preferência. Ao formalizar a portabilidade, anote o número de proposta da CIP. O banco comprador fará a liquidação diretamente com o banco de origem, sem necessidade de dinheiro circular na sua conta corrente.
- Acompanhe o Prazo de 20 Dias Úteis: Monitore o status da portabilidade pelo Meu INSS. Se o banco credor atual não liquidar a operação ou recusar injustificadamente o repasse em até 20 dias úteis, registre denúncia formal na Ouvidoria do INSS e no Banco Central (Bacen).
Perguntas Frequentes (FAQ)
1. O banco pode exigir que eu faça um empréstimo para poder desbloquear meu benefício?
Não. O desbloqueio do benefício no Meu INSS é um serviço público totalmente gratuito fornecido pela Previdência Social. Condicionar o desbloqueio à contratação de produtos bancários constitui crime de venda casada, vedado pelo Artigo 39, inciso I do Código de Defesa do Consumidor.
2. Descobri um empréstimo que não contratei no meu contracheque. O que fazer?
Acesse imediatamente o Meu INSS e registre uma reclamação de “Exclusão de Desconto Indevido”. Em seguida, registre um Boletim de Ocorrência por estelionato e acione o banco fraudador exigindo a devolução em dobro de todas as parcelas descontadas (Art. 42 do CDC), além de indenização por danos morais na Justiça (Súmula 479 do STJ).
3. O banco de origem pode me ligar oferecendo dinheiro para cancelar a portabilidade?
Sim, a prática é chamada de retenção. No entanto, o banco é obrigado a oferecer taxa de juros menor do que a instituição compradora. Fique atento: golpistas frequentemente se passam pelo banco de origem para aplicar o golpe do falso troco, induzindo o aposentado a fazer transferências Pix do suposto saldo de portabilidade.
4. Posso fazer a portabilidade de um contrato de empréstimo consignado com poucas parcelas pagas?
Sim. A regulamentação não impõe quantidade mínima de parcelas pagas para exercer o direito à portabilidade de crédito. Desde que a nova instituição financeira aceite a operação com taxas mais vantajosas, o segurado pode transferir a dívida a qualquer momento da vigência contratual.
Acompanhe as próximas publicações
Ative notificações deste site no seu dispositivo para receber alertas jurídicos urgentes. Você pode cancelar a qualquer momento. Privacidade.