
Storyboard: Web Stories Mobile (5 Telas)
- Tela 1 (Gancho): Seu boleto do plano de saúde explodiu ao completar 59 anos? Essa é a prática mais combatida na Justiça.
- Tela 2 (A Manobra das Operadoras): Para burlar o Estatuto do Idoso (que proíbe reajustes a partir dos 60 anos), as empresas concentram aumentos de até 130% aos 59 anos.
- Tela 3 (O Que Decidiu o STJ): O Tema 952 do STJ fixou que o reajuste aos 59 anos só é válido se houver fundamentação atuarial comprovada e não onerar excessivamente o segurado.
- Tela 4 (Tutela Liminar Rápida): Juízes concedem liminares em 48 a 72 horas para suspender o aumento e autorizar o pagamento do boleto antigo corrigido apenas pelo índice da ANS.
- Tela 5 (CTA): Saiba como juntar os documentos e acionar o Poder Judiciário no artigo completo do Manual do Consumidor.
Especificação de Imagem Destacada (16:9)
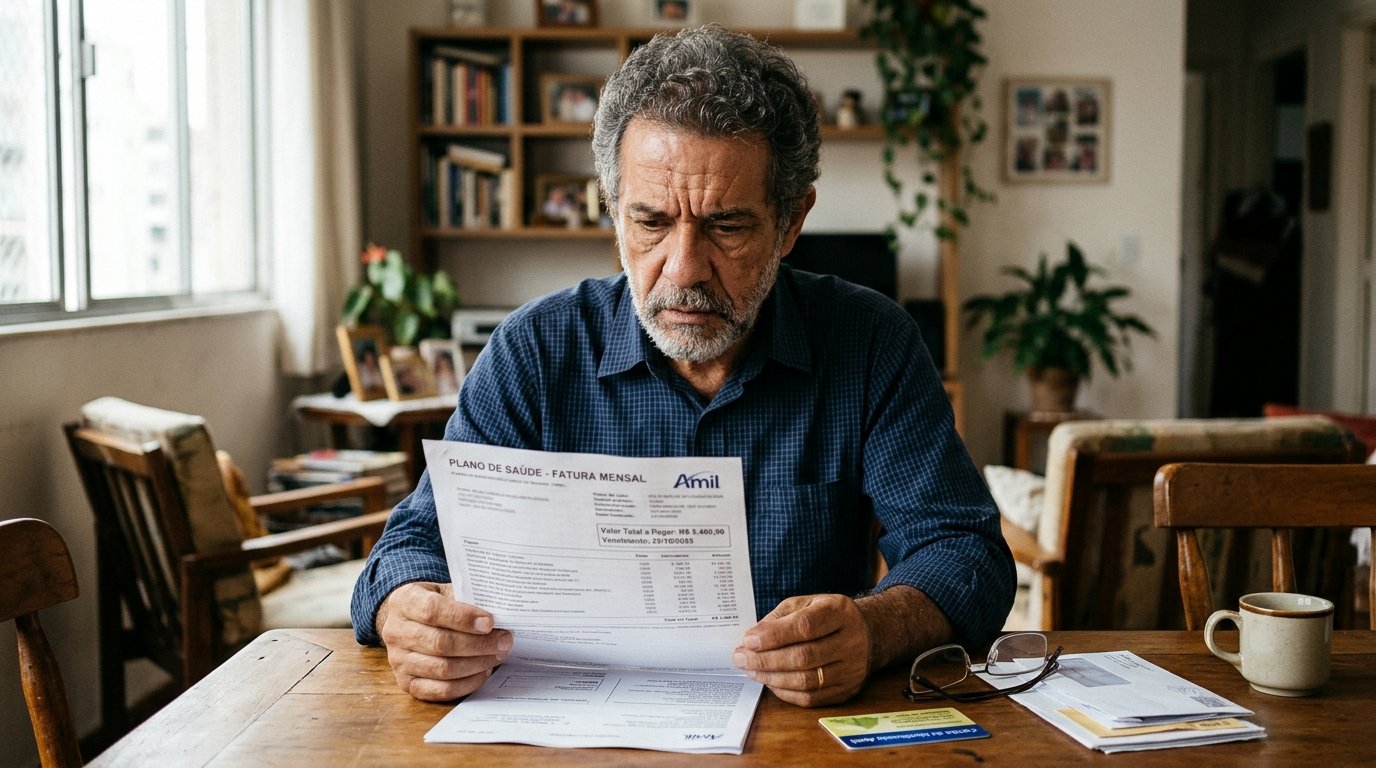
- Texto Alternativo (Alt Text): Consumidor de 59 anos conferindo boleto de plano de saúde com reajuste abusivo por mudança de faixa etária.
Introdução: O “Reajuste Expulsório” aos 59 Anos e a Violação da Dignidade do Beneficiário
A virada etária para os 59 anos representa, para uma parcela expressiva dos consumidores brasileiros vinculados à saúde suplementar, a chegada do que os tribunais consolidaram como “reajuste de expulsão”. Trata-se da imposição repentina de reajustes desproporcionais — frequentemente compreendidos entre 60%, 80% e até mais de 130% — incidentes sobre a mensalidade do plano de saúde na décima e última faixa etária permitida pelas normas regulatórias.
💡 Resposta Direta (AI Overview & Resumo Rápido):
O reajuste por mudança de faixa etária aos 59 anos aplicado pelas operadoras de planos de saúde é frequentemente reconhecido como nulo e abusivo pelo Poder Judiciário, nos termos do Tema Repetitivo 952 do Superior Tribunal de Justiça (STJ) e do Artigo 15, § 3º do Estatuto da Pessoa Idosa. Para ser considerado legal, o aumento deve atender cumulativamente a três requisitos rigorosos: I – previsão contratual clara e inteligível; II – estrita observância das normas regulatórias da ANS; e III – fundamentação atuarial idônea e ausência de percentuais desarrazoados ou aleatórios que onerem excessivamente o consumidor. Não demonstrada a real necessidade atuarial, a Justiça concede tutela de urgência (liminar) em 24 a 72 horas para suspender o reajuste desproporcional e readequar a mensalidade aos índices gerais autorizados pela ANS, com devolução das quantias pagas a maior nos últimos 3 anos.
Os Três Requisitos Cumulativos do Tema 952 do STJ (REsp 1.568.244/RJ)
Ao examinar o Recurso Especial nº 1.568.244/RJ, julgado sob o rito dos recursos repetitivos pela Segunda Seção, o Superior Tribunal de Justiça pacificou a matéria ao consolidar as condições de validade dos aumentos por faixa etária em planos de saúde.
O Tribunal delimitou expressamente que a validade do reajuste aos 59 anos está subordinada ao preenchimento estrito e simultâneo de três requisitos:
- Previsão Contratual Expressa, Clara e Inteligível: O contrato deve descrever detalhadamente as faixas de idade e os percentuais de acréscimo correspondentes, atendendo aos deveres de transparência e informação (Arts. 6º, III, e 46 do Código de Defesa do Consumidor).
- Observância Estrita das Normas dos Órgãos Governamentais Reguladores: Os índices precisam cumprir as regras técnicas da ANS, em particular a Resolução Normativa nº 63/2003. A norma estabelece duas barreiras matemáticas inafastáveis:
- A variação acumulada entre a última (59 anos ou mais) e a primeira faixa etária (0 a 18 anos) não pode ser superior a 6 (seis) vezes;
- A variação acumulada nas três últimas faixas não pode superar a variação acumulada nas primeiras sete faixas etárias.
- Fundamentação Atuarial Real e Ausência de Onerosidade Excessiva: É expressamente vedada a utilização de percentuais aleatórios, confiscatórios ou desarrazoados que inviabilizem a manutenção do vínculo pelo segurado maduro.
Em juízo, o ônus da prova recai sobre a operadora, incumbindo a ela comprovar a compatibilidade técnica do reajuste através de estudos atuariais específicos daquela carteira. Na prática processual, as operadoras rotineiramente falham em comprovar tais fundamentos com base em auditorias individualizadas, limitando-se a apresentar tabelas genéricas ou teses de equilíbrio econômico abstratas.
Planos Individuais/Familiares vs. Planos Coletivos por Adesão ou Empresariais
Ainda persiste o equívoco de que os contratos coletivos por adesão (intermediados por administradoras de benefícios como Qualicorp) ou contratos coletivos empresariais estariam desprovidos da proteção estipulada pelo Tema 952 do STJ.
A jurisprudência contemporânea do STJ e dos Tribunais de Justiça estaduais já assentou que a vulnerabilidade do consumidor individual se projeta integralmente nas relações coletivas. Por consequência, tanto nos planos individuais quanto nos coletivos:
- Incidem as regras gerais do Código de Defesa do Consumidor (Art. 51, incisos IV e XV), as quais tipificam como nulas de pleno direito as obrigações iníquas, abusivas ou que coloquem o consumidor em desvantagem exagerada;
- O reajuste súbito aos 59 anos não pode ensejar a quebra dos princípios da boa-fé objetiva e da função social do contrato;
- Em caso de invalidação judicial do índice abusivo, é reconhecido ao consumidor o direito à repetição de indébito, permitindo o ressarcimento das parcelas adimplidas acima do patamar devido nos últimos 3 (três) anos (prazo prescricional relativo a enriquecimento sem causa, nos termos do Art. 206, § 3º, IV do Código Civil).
Tabela Comparativa: Reajuste Válido vs. Reajuste Abusivo aos 59 Anos
| Critério | Hipótese Legalmente Válida | Prática Abusiva Habitual | Efeito Prático na Justiça |
|---|---|---|---|
| Percentual Aplicado | Índices moderados, compatíveis com a progressão histórica do plano (em torno de 20% a 35%). | Picos anômalos de majoração concentrados aos 59 anos, variando de 60% a mais de 130%. | O magistrado afasta o índice contratual abusivo e determina a aplicação exclusiva do índice geral da ANS. |
| Justificativa Atuarial | Apresentação em juízo de cálculo atuarial idôneo e específico da carteira de usuários contratada. | Alegações genéricas de inflação médica (VCMH) desprovidas de laudo atuarial concreto e pericial. | Inversão do ônus da prova em desfavor da operadora e reconhecimento da inexistência de lastro atuarial legítimo. |
| Normas da RN 63 da ANS | Estrito respeito à regra de variação máxima de 6x e proporcionalidade entre as faixas etárias. | Manipulação dos cálculos para concentrar os aumentos apenas nas faixas 9 e 10, infringindo os limites regulatórios. | Declaração de nulidade de pleno direito da cláusula de reajuste por violação às diretrizes setoriais vigentes. |
| Impacto no Orçamento | Preservação da capacidade econômico-financeira do titular para manutenção do contrato de saúde. | Desestabilização do equilíbrio do consumidor, impondo despesa incompatível com a renda habitual. | Reconhecimento de onerosidade excessiva (Art. 51, IV, CDC) e caracterização de prática discriminatória velada. |
| Providência Liminar | Indeferimento da tutela, mantendo-se a higidez contratual validada por prova pericial. | Tutela de urgência concedida inaudita altera parte em 24h a 72h para restabelecimento do boleto anterior. | Expedição de ordem judicial sob pena de multa diária (astreintes) em caso de descumprimento pela operadora. |
Recupere Seu Crédito e Elimine Restrições com Segurança Jurídica
Cobranças arbitrárias, contratos abusivos e birôs de crédito frequentemente impedem você de financiar seus projetos. Conheça o método oficial para blindar seu CPF, negociar dívidas com até 90% de desconto e recuperar seu score em tempo recorde sem depender de intermediários.
O Protocolo Limpa Nome 48h entrega o passo a passo validado para remover restrições indevidas nos birôs (Serasa, SPC, Boa Vista), travar juros e restaurar seu poder de compra com suporte de modelos jurídicos prontos, acompanhado dos bônus exclusivos Protocolo Silêncio Total e Scanner de Score.
Passo a Passo Prático: Como Conseguir a Liminar e Reduzir o Boleto
O ajuizamento de ação revisional exige método e documentação técnica precisa para viabilizar a concessão imediata da tutela de urgência:
- Solicite a Cópia Integral do Contrato e o Histórico de Reajustes: Obtenha formalmente junto à operadora (via SAC ou ouvidoria com protocolo) a íntegra do contrato de prestação de serviços de saúde, com as condições gerais e as tabelas com os percentuais aplicados nas mudanças de faixa etária anteriores.
- Separe os Três Últimos Boletos e Comprovantes de Quitação: Reúna o último boleto pago antes do reajuste de 59 anos e os boletos cobrados com o acréscimo desarrazoado, evidenciando documentalmente o salto financeiro imposto à renda.
- Produza a Prova de Risco Financeiro e Continuidade de Tratamento: Anexe atestados de saúde, receitas contínuas, declarações de tratamentos em andamento ou exames periódicos que comprovem que a interrupção abrupta da cobertura médica causará prejuízos irreparáveis à sua integridade física.
- Ingresse com Ação Ordinária com Pedido de Tutela de Urgência (Liminar): Requeira a suspensão imediata da cláusula de reajuste etário dos 59 anos, pleiteando autorização judicial para pagamento do valor original corrigido somente pelo índice oficial de reajuste anual da ANS para o período, intimando-se a operadora para emissão de novas guias em 5 dias sob pena de multa diária.
- Pleiteie a Devolução dos Valores Pagos a Mais: Formule pedido subsidiário de repetição do indébito, demandando que todo valor pago acima do patamar determinado judicialmente no curso do litígio e nos últimos 36 meses seja devolvido corrigido monetariamente com juros de mora.
A elevação desarrazoada nos custos assistenciais e contratuais frequentemente força o consumidor a escolher entre o acesso à saúde e o cumprimento de outras obrigações financeiras, gerando quadros de inadimplência e negativação injusta. Caso existam pendências creditícias geradas por cobranças irregulares, utilize roteiros estruturados de proteção patrimonial para cancelar cobranças ilegítimas e restabelecer o equilíbrio financeiro familiar.
Perguntas Frequentes (FAQ)
O plano de saúde pode cancelar meu contrato se eu entrar na Justiça contra o aumento aos 59 anos?
Não. A rescisão unilateral do plano enquanto o beneficiário cumpre as determinações judiciais ou quita as mensalidades no valor fixado por liminar caracteriza ilícito civil e descumprimento de ordem judicial, sujeitando a operadora à aplicação de multa cominatória diária (astreintes), imediato restabelecimento do serviço e condenação por danos morais.
Quanto tempo demora para sair a decisão liminar que reduz o boleto do plano?
Pela presença inequívoca do risco de dano irreparável decorrente da perda da assistência médica e do perigo da demora na resolução do mérito, os pedidos de tutela de urgência são habitualmente analisados pelos juízos cíveis entre 24 e 72 horas após a distribuição da ação.
O Tema 952 do STJ também vale para quem tem plano antigo contratado antes de 1999?
Para contratos antigos não adaptados à Lei Federal nº 9.656/1998, incide a tese fixada pelo STJ no Tema 1.016. A regra veda a imposição de índices abusivos ou aleatórios sob o manto da faixa etária, devendo a operadora demonstrar a base atuarial e observar o princípio de proteção integral previsto no Estatuto da Pessoa Idosa.
Se eu já paguei o boleto reajustado por alguns meses, posso recuperar o dinheiro?
Sim. Ao julgar procedente o pedido para expurgar o reajuste abusivo de faixa etária, a decisão judicial declara o direito à repetição de indébito referente a todas as diferenças pagas a maior no período correspondente aos 3 anos anteriores ao ajuizamento da petição inicial, acrescidas de correção monetária e juros moratórios legais.
Acompanhe as próximas publicações
Ative notificações deste site no seu dispositivo para receber alertas jurídicos urgentes. Você pode cancelar a qualquer momento. Privacidade.