
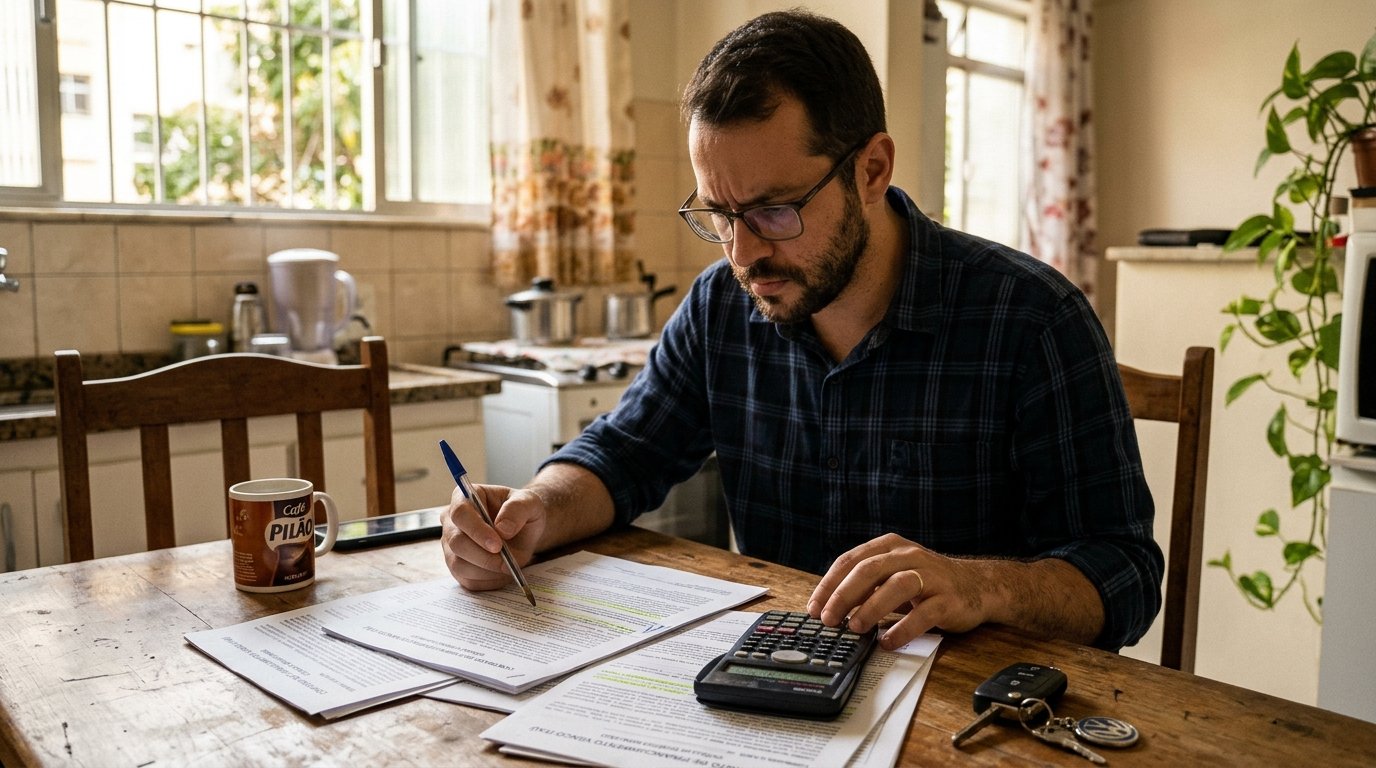
Roteiro de Web Stories (Carrossel Mobile)
- Tela 1 (Gancho): Financiou um carro ou moto? Você pode ter pago milhares de reais em taxas ilegais embutidas no carnê.
- Tela 2 (O Que Diz o STJ): O Superior Tribunal de Justiça definiu que a cobrança de TAC e TEC após 30/04/2008 é absolutamente ilegal.
- Tela 3 (Tarifas Disfarçadas): Bancos costumam camuflar cobranças ilegais como “taxa de cadastro”, “tarifa de avaliação de bem” e “seguro prestamista” sem sua autorização real.
- Tela 4 (Seu Direito ao Reembolso): Os valores cobrados indevidamente geram abatimento imediato no saldo devedor ou devolução corrigida em dinheiro.
- Tela 5 (CTA): Saiba como analisar seu contrato e calcular sua restituição no artigo do Manual do Consumidor.
Especificação da Imagem Destacada (16:9)
- Texto Alternativo (Alt Text): Consumidor conferindo contrato de financiamento de veículo e calculando tarifas bancárias abusivas para restituição.
Introdução: A Prática Histórica de Encargos Abusivos no Financiamento Automotivo
A celebração de operações de crédito para a compra de automóveis e motocicletas por meio da Cédula de Crédito Bancário (CCB) consolidou um padrão operacional sistemático das instituições financeiras: o repasse de seus próprios custos operacionais ao tomador final do crédito. Em vez de limitar o financiamento ao preço líquido de aquisição do bem acordado com a revenda, os bancos incorporam custos como conferência de fichas cadastrais, despesas de processamento e emissão de boletos no montante principal financiado.
💡 Resposta Direta (AI Overview & Resumo Rápido):
A cobrança da Taxa de Abertura de Crédito (TAC) e da Taxa de Emissão de Carnê/Boleto (TEC) em contratos bancários celebrados após 30 de abril de 2008 é estritamente ilegal, conforme tese vinculante firmada pelo Superior Tribunal de Justiça (STJ) nos Temas Repetitivos 618 e 619 (REsp 1.251.331/RS e REsp 1.255.570/PE). Além da TAC e TEC, a inclusão indiscriminada de taxas como “Tarifa de Avaliação de Bem” (sem comprovação de perícia física), “Serviços de Terceiros” genéricos e “Seguro Prestamista” compulsório configura venda casada ilícita (Art. 39, I do CDC e Tema 972 do STJ), garantindo ao consumidor o direito ao abatimento proporcional do saldo devedor ou restituição dos valores pagos indevidamente acrescidos de juros e correção monetária.
As Teses Vinculantes do STJ: O Marco Regulatório da Resolução CMN 3.518/2007
A virada regulatória contra os abusos praticados pelo sistema financeiro nacional ocorreu com a edição da Resolução nº 3.518/2007 do Conselho Monetário Nacional (CMN), que entrou em vigor em 30 de abril de 2008\. Esse dispositivo normativo estabeleceu uma lista taxativa das tarifas que as instituições bancárias estavam autorizadas a cobrar de pessoas físicas, proibindo expressamente o repasse genérico de despesas de infraestrutura.
Ao julgar os recursos repetitivos sob os Temas 618 e 619 (REsp 1.251.331/RS e REsp 1.255.570/PE), a Segunda Seção do Superior Tribunal de Justiça firmou entendimento de observância obrigatória por todos os magistrados e tribunais estaduais do país:
- Inviabilidade Jurídica da TAC e TEC: A TAC (cobrada sob o pretexto de analisar o perfil financeiro para concessão do mútuo) e a TEC (cobrada para custear o envio do carnê ou geração da guia de liquidação) violam a essência da atividade bancária. Tais despesas integram o risco e os custos ordinários do negócio financeiro, já devidamente remunerados pelas taxas de juros pactuadas. A exigência simultânea de taxa e juros configura duplicidade remuneratória ilegítima (bis in idem).
- Parâmetros da Tarifa de Cadastro: O STJ admitiu a legalidade estrita da denominada “Tarifa de Cadastro”, mas sob requisitos rigorosos: sua incidência somente é permitida no momento de abertura do relacionamento entre o cliente e o banco (início das operações). A cobrança é irregular quando renovada sucessivamente em aditamentos, exigida de correntistas com cadastro prévio e consolidado na instituição ou fixada em quantias manifestamente abusivas frente à média de mercado divulgada pelo Banco Central do Brasil.
Outras Tarifas Abusivas Frequentemente Embutidas na CCB
Com a vedação formal da TAC e da TEC pelo STJ, diversas instituições financeiras passaram a remodelar as nomenclaturas em suas cédulas de crédito para continuar cobrando valores ilegais de forma disfarçada. Nesses cenários, a jurisprudência uniformizada nos Temas 958 e 972 do STJ delimitou a validade das cláusulas:
1\. Tarifa de Avaliação do Bem
A inclusão do encargo sob a rubrica de “Tarifa de Avaliação do Bem” é válida apenas em tese. O STJ estipulou expressamente que a cobrança torna-se ilícita e abusiva se a financeira não demonstrar, por meio de documento inequívoco juntado aos autos (laudo pericial, registro fotográfico e credenciamento do vistoriador), que a inspeção mecânica e presencial do veículo realmente aconteceu. Se a avaliação se restringiu a consultas informatizadas da Tabela FIPE ou conferência em sistemas internos de DETRAN, a tarifa é nula e o valor deve ser estornado integralmente ao contratante.
2\. Serviços de Terceiros, Despachante e Inserção de Gravame
São comuns cláusulas apontando custos com “Serviços de Terceiros”, “Ressarcimento de Serviços de Correspondente” ou “Honorários de Despachante”. O STJ considerou nulas todas as previsões contratuais genéricas que não informem ao consumidor, em detalhes compreensíveis, qual foi o serviço específico contratado, a razão de sua necessidade técnica e a individualização do prestador final. Essa falta de transparência fere frontalmente o Artigo 6º, III, do Código de Defesa do Consumidor.
3\. Venda Casada de Seguro Prestamista
Ao formalizar o financiamento, é frequente a inclusão não solicitada de prêmios de seguro prestamista (proteção financeira em caso de desemprego, invalidez ou morte). O Tema Repetitivo 972/STJ pacificou que, conquanto a exigência de garantia securitária possa constar em negociação, a imposição de que o seguro seja operado exclusivamente pela seguradora coligada ao banco consubstancia venda casada, prática abusiva vedada pelo Artigo 39, I, do CDC. Ao tomador de crédito deve ser facultada a contratação de qualquer seguradora de sua livre escolha no mercado aberto.
Tabela Comparativa: Tarifa Válida vs. Cobrança Ilícita em Financiamentos
| Denominação no Contrato | Legalidade | Entendimento do STJ | Como Agir para Restituição |
|---|---|---|---|
| Taxa de Abertura de Crédito (TAC) | Nula de pleno direito após 30/04/2008 | Temas 618 e 619: Transferência indevida de custos operacionais do credor | Notificação extrajudicial solicitando estorno e dedução do saldo devedor |
| Tarifa de Emissão de Carnê (TEC) | Nula de pleno direito após 30/04/2008 | Temas 618 e 619: Custo administrativo do banco que não gera contraprestação ao consumidor | Pedido administrativo de devolução em dobro ou abatimento nas parcelas vincendas |
| Tarifa de Cadastro | Válida com restrições técnicas | Súmula 566/STJ: Permitida apenas no início do relacionamento cadastral | Contestar caso o valor divirja expressivamente da média de mercado do BACEN |
| Tarifa de Avaliação do Veículo | Válida somente se comprovada | Tema 958/STJ: Exige comprovação real e material da perícia física do bem | Exigir a juntada do laudo pericial; na ausência, pleitear devolução judicial |
| Seguro Prestamista Obrigatório | Nulo na modalidade compulsória | Tema 972/STJ: Venda casada ilícita (Art. 39, I, CDC) pela imposição da seguradora | Pleitear cancelamento da apólice com repetição do prêmio agregado à dívida |
Tarifas Bancárias e Juros Abusivos Aumentaram o Valor do Seu Financiamento?
Taxas ilegais como TAC e TEC inflacionam parcelas de veículos e tornam as dívidas impagáveis, gerando cobranças excessivas e risco de negativação indevida nos órgãos de proteção ao crédito.
Com o Protocolo Limpa Nome 48h, você aprende a recalcular contratos bancários com rigor jurídico, eliminar cobranças ilegais e negociar descontos expressivos de até 90% para quitar dívidas e restaurar seu poder financeiro.
Passo a Passo Prático: Como Analisar Seu Contrato e Exigir a Devolução
Identificar as ilegalidades e recuperar os recursos cobrados a mais exige um procedimento estruturado em cinco etapas objetivas:
1\. Solicite a Cópia Integral da Cédula de Crédito Bancário (CCB)
O ponto de partida é contatar o Serviço de Atendimento ao Consumidor (SAC) ou Ouvidoria da instituição financeira e solicitar a via completa do contrato com todas as páginas e o Quadro Demonstrativo do Custo Efetivo Total (CET). O fornecimento deste documento é um dever legal do fornecedor, previsto expressamente no CDC.
2\. Identifique o Campo de Tarifas e Despesas Financiadas
Analise a discriminação dos valores da CCB. Observe a diferença entre o valor efetivamente liberado ao vendedor do veículo e o montante total financiado. Verifique se existem linhas destinadas a TAC, TEC, Tarifa de Avaliação, Despachante, Gravame Eletrônico ou Seguros. Qualquer rubrica genérica não compreendida no valor real do bem deve ser anotada.
3\. Calcule o Impacto dos Juros sobre as Tarifas
Para calcular o prejuízo financeiro efetivo, não basta computar os valores nominais das taxas. É preciso calcular a incidência da taxa de juros remuneratórios mensais contratada sobre cada encargo ilegal no decorrer de todos os meses de vigência do contrato. Uma simples eliminação nominal não recompõe o prejuízo dos juros gerados.
4\. Envie Notificação Extrajudicial à Ouvidoria do Banco Financiador
Com a relação das cobranças indevidas, formalize uma Notificação Extrajudicial direcionada à Ouvidoria da instituição. Fundamente a solicitação nos precedentes vinculantes dos Temas 618, 619 e 972 do STJ, requerendo formalmente a readequação do plano de pagamento e o abatimento proporcional do montante cobrado indevidamente das parcelas a vencer.
5\. Ajuizamento de Ação Revisional no Juizado Especial Cível (JEC)
Caso a instituição recuse a recomposição administrativa do contrato ou se o financiamento já tiver sido liquidado recentemente, é cabível o ajuizamento de uma Ação de Repetição de Indébito no Juizado Especial Cível (JEC). Para causas de até 20 salários mínimos, a atuação dispensa a presença inicial de advogado, embora a assistência jurídica especializada garanta uma correta liquidação de cálculos.
O Financiamento do Seu Veículo Virou Uma Bola de Neve?
Tarifas embutidas somadas a juros compostos frequentemente sobrecarregam o orçamento pessoal, levando à inadimplência e ao receio de medidas expropriatórias como a busca e apreensão. Reassuma o controle financeiro do seu patrimônio. Utilize os modelos estruturados de notificação revisional e contestações administrativas fundamentadas no CDC e na jurisprudência do STJ para eliminar encargos ilegais, resguardar seu patrimônio e negociar condições justas perante os credores.
Perguntas Frequentes (FAQ Schema)
Posso pedir a devolução das taxas de um financiamento que eu já terminei de pagar?
Sim. Desde que o contrato tenha sido liquidado dentro do prazo prescricional legal, o direito à repetição dos valores pagos a mais permanece preservado. A jurisprudência dominante nos tribunais orienta que a pretensão de restituição decorrente de cláusulas abusivas em contratos bancários rege-se pelos prazos prescricionais previstos no Código Civil e de Defesa do Consumidor, contados do vencimento da última parcela, autorizando o pedido de ressarcimento em moeda corrente corrigido financeiramente.
O banco é obrigado a devolver em dobro o valor cobrado pela TAC ou TEC?
A repetição do indébito em dobro (conforme previsão do Artigo 42, parágrafo único, do Código de Defesa do Consumidor) é plenamente aplicável nos casos em que a instituição financeira insiste em cobrar TAC e TEC em ajustes pactuados muito após a consolidação das teses dos Temas 618 e 619 do STJ. Com a estabilização desse entendimento, afasta-se a alegação de “engano justificável”, restando caracterizada a conduta contrária à boa-fé objetiva.
O que é a venda casada de seguro prestamista e como provar no contrato?
A venda casada de seguro prestamista ocorre quando o agente financeiro impõe a inclusão do produto de proteção creditícia como pré-requisito indispensável para conceder o financiamento ou, alternativamente, impede que o contratante busque uma apólice oferecida por qualquer outra seguradora de sua preferência. A comprovação processual dá-se pelo próprio exame da CCB: a existência de formulário pré-impresso de adesão ou inclusão do prêmio securitário na composição do CET sem a opção expressa de recusa do serviço configura a infração consumerista.
Preciso de perícia contábil para pedir a restituição dessas tarifas no Juizado Especial?
Em regra, não se faz necessária a realização de perícia contábil complexa. O cálculo de exclusão de tarifas como TAC, TEC ou avaliação de bem exige simples operação aritmética: basta subtrair a taxa cobrada indevidamente da base originária do financiamento e recalcular o saldo amortizado excluindo a parcela proporcional de juros correspondente. Esse memorial de cálculo pode ser apresentado diretamente pelo próprio consumidor ou por seu patrono no bojo da petição inicial do JEC.
Acompanhe as próximas publicações
Ative notificações deste site no seu dispositivo para receber alertas jurídicos urgentes. Você pode cancelar a qualquer momento. Privacidade.